
W skrócie
Koszt utrzymania maszyny rzadko mieści się w jednej pozycji budżetu. Rozkłada się na materiał, pracę techników, usługi obce oraz wartość produkcji utraconej w czasie postoju, a każdą z tych liczb prowadzi inny dokument.
Cztery składowe kosztu utrzymania maszyny
Koszt utrzymania maszyny rzadko mieści się w jednej pozycji budżetu. Rozkłada się na materiał, pracę techników, usługi obce oraz wartość produkcji utraconej w czasie postoju, a każdą z tych liczb prowadzi inny dokument.
| Składowa | Co obejmuje | Typowy udział |
|---|---|---|
| Koszt materiałowy | części oraz materiały eksploatacyjne pobrane na zlecenia | łatwo policzalny, zwykle mniejszy niż się zakłada |
| Robocizna własna | godziny techników zapisane przy zleceniach | stała, niezależna od liczby awarii |
| Usługi obce | prace serwisu producenta oraz firm zewnętrznych | skokowa, rośnie przy remontach |
| Koszt postoju | wartość produkcji niewykonanej w czasie awarii | najczęściej największa i najrzadziej liczona |
Ostatnia pozycja bywa pomijana, bo nie pochodzi z żadnej faktury. Tymczasem przy linii produkcyjnej godzina postoju kosztuje zwykle więcej niż komplet wymienianych części, co zmienia całą arytmetykę decyzji o zapasie. Wysokość progów zapasu opisuje strona o automatyzacji zamówień części w CMMS.
Gdzie w dokumentach leży każda składowa
System nie ma jednego pola z kosztem maszyny. Każda składowa powstaje w innym miejscu, a zebranie ich razem wymaga zwykle eksportu do arkusza i przemnożenia przez stawki, których w module utrzymania ruchu nie ma.
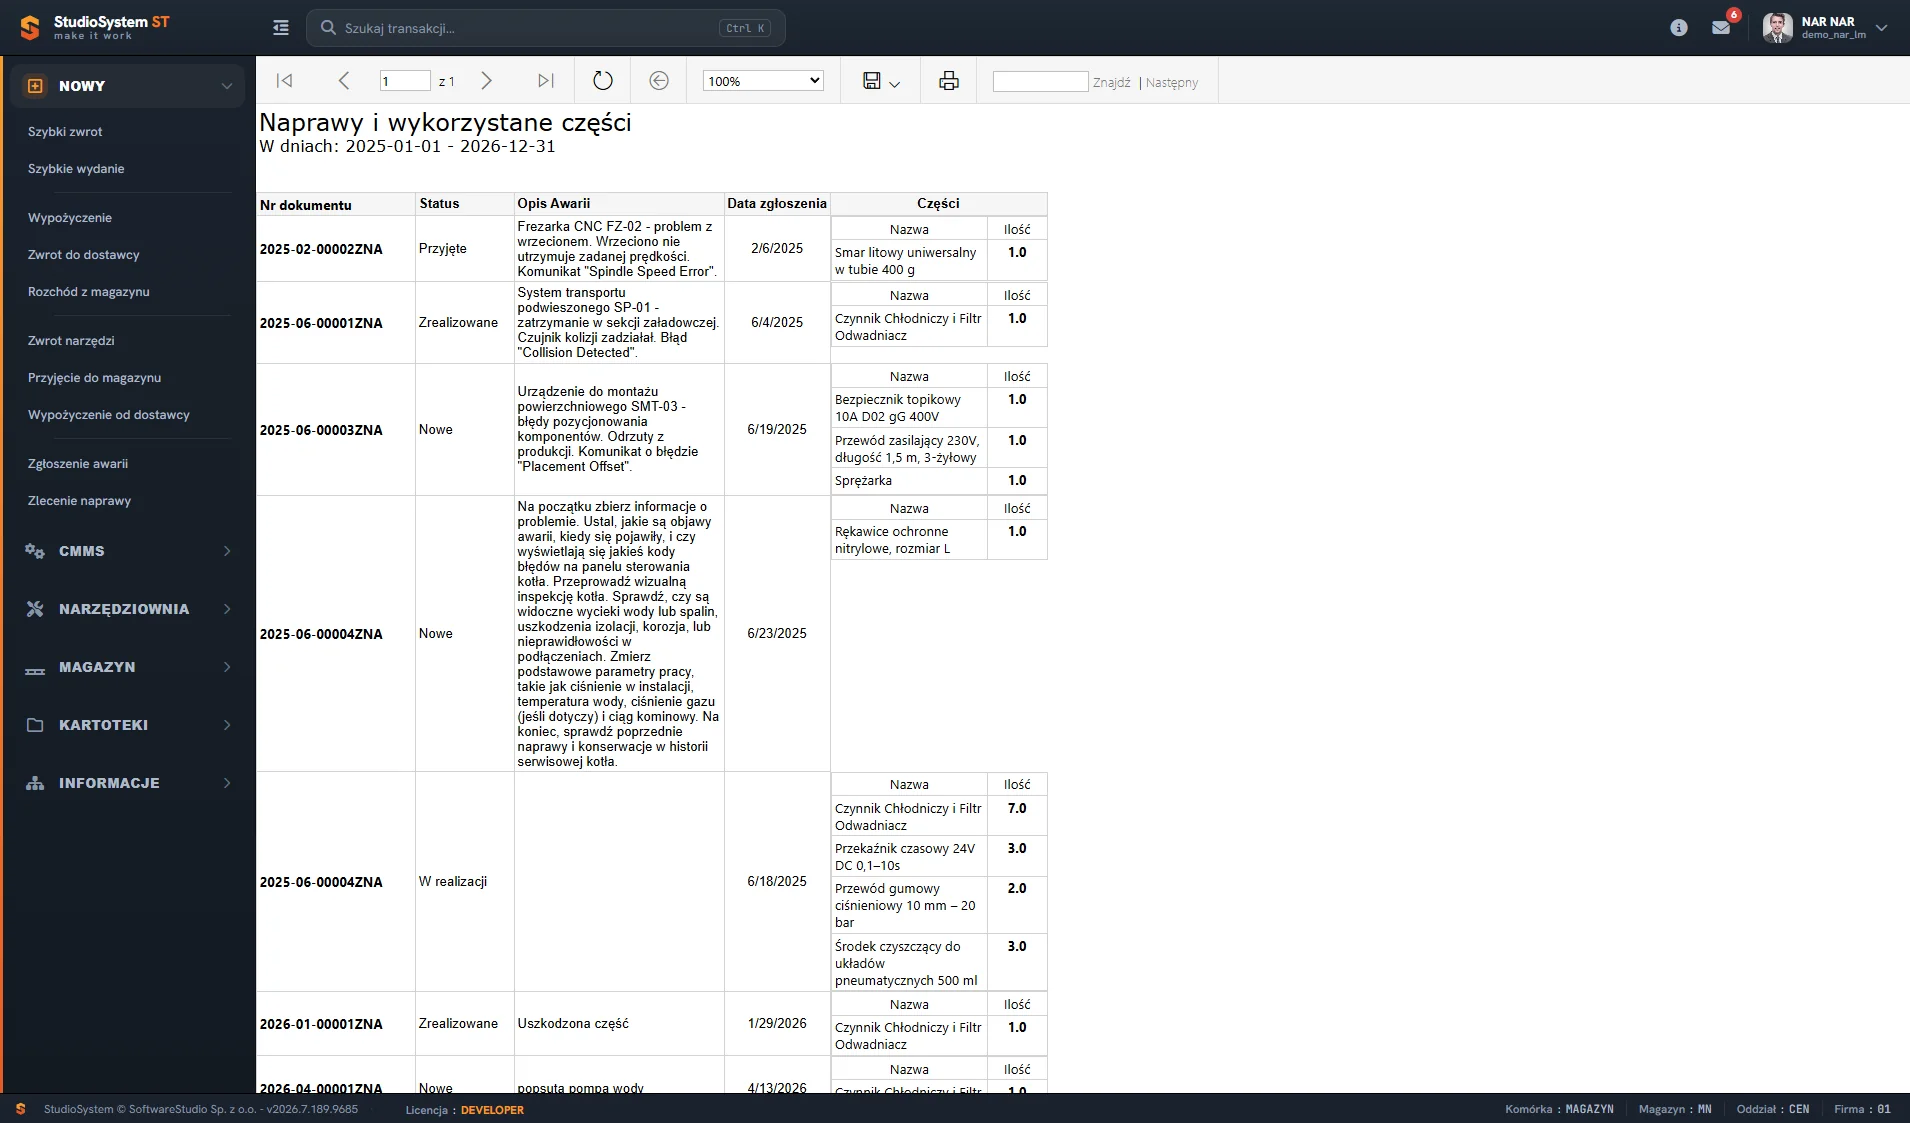
- Materiał - pozycje rozchodu z magazynu części zamiennych, wycenione ceną ewidencyjną.
- Robocizna - czynności zapisane przy zleceniu, z czasem trwania i nazwiskiem technika.
- Usługi obce - dokumenty ze znacznikiem serwisu zewnętrznego oraz polem firmy serwisowej.
- Postój - godziny wynikające z dat zgłoszenia oraz zakończenia zlecenia naprawy.
Sposób czytania tych zestawień oraz ich eksportu opisuje strona o raportach awaryjności i kosztów maszyn.
Koszt materiałowy i jego wycena
Wartość części liczy się z ceny ewidencyjnej zapisanej w kartotece pozycji. Cena bywa średnią z dostaw albo wartością ostatniego zakupu, w zależności od zasad przyjętych przy wdrożeniu magazynu.
Cena ewidencyjna nieaktualizowana od trzech lat zaniża koszt utrzymania w sposób, który trudno zauważyć. Raport wygląda poprawnie, a jego suma opisuje ceny z poprzedniej dekady. Przegląd cen przy rocznym spisie kosztuje niewiele i wyrównuje tę różnicę.
Przy podzespołach regenerowanych u dostawcy rachunek jest bardziej złożony. Wysłanie elementu do naprawy oraz jego zwrot rejestrują osobne dokumenty, a koszt usługi bywa niższy od ceny nowej części. Ten wariant opisuje strona o zapotrzebowaniu na części zamienne.
Godziny postoju liczone z dat dokumentów
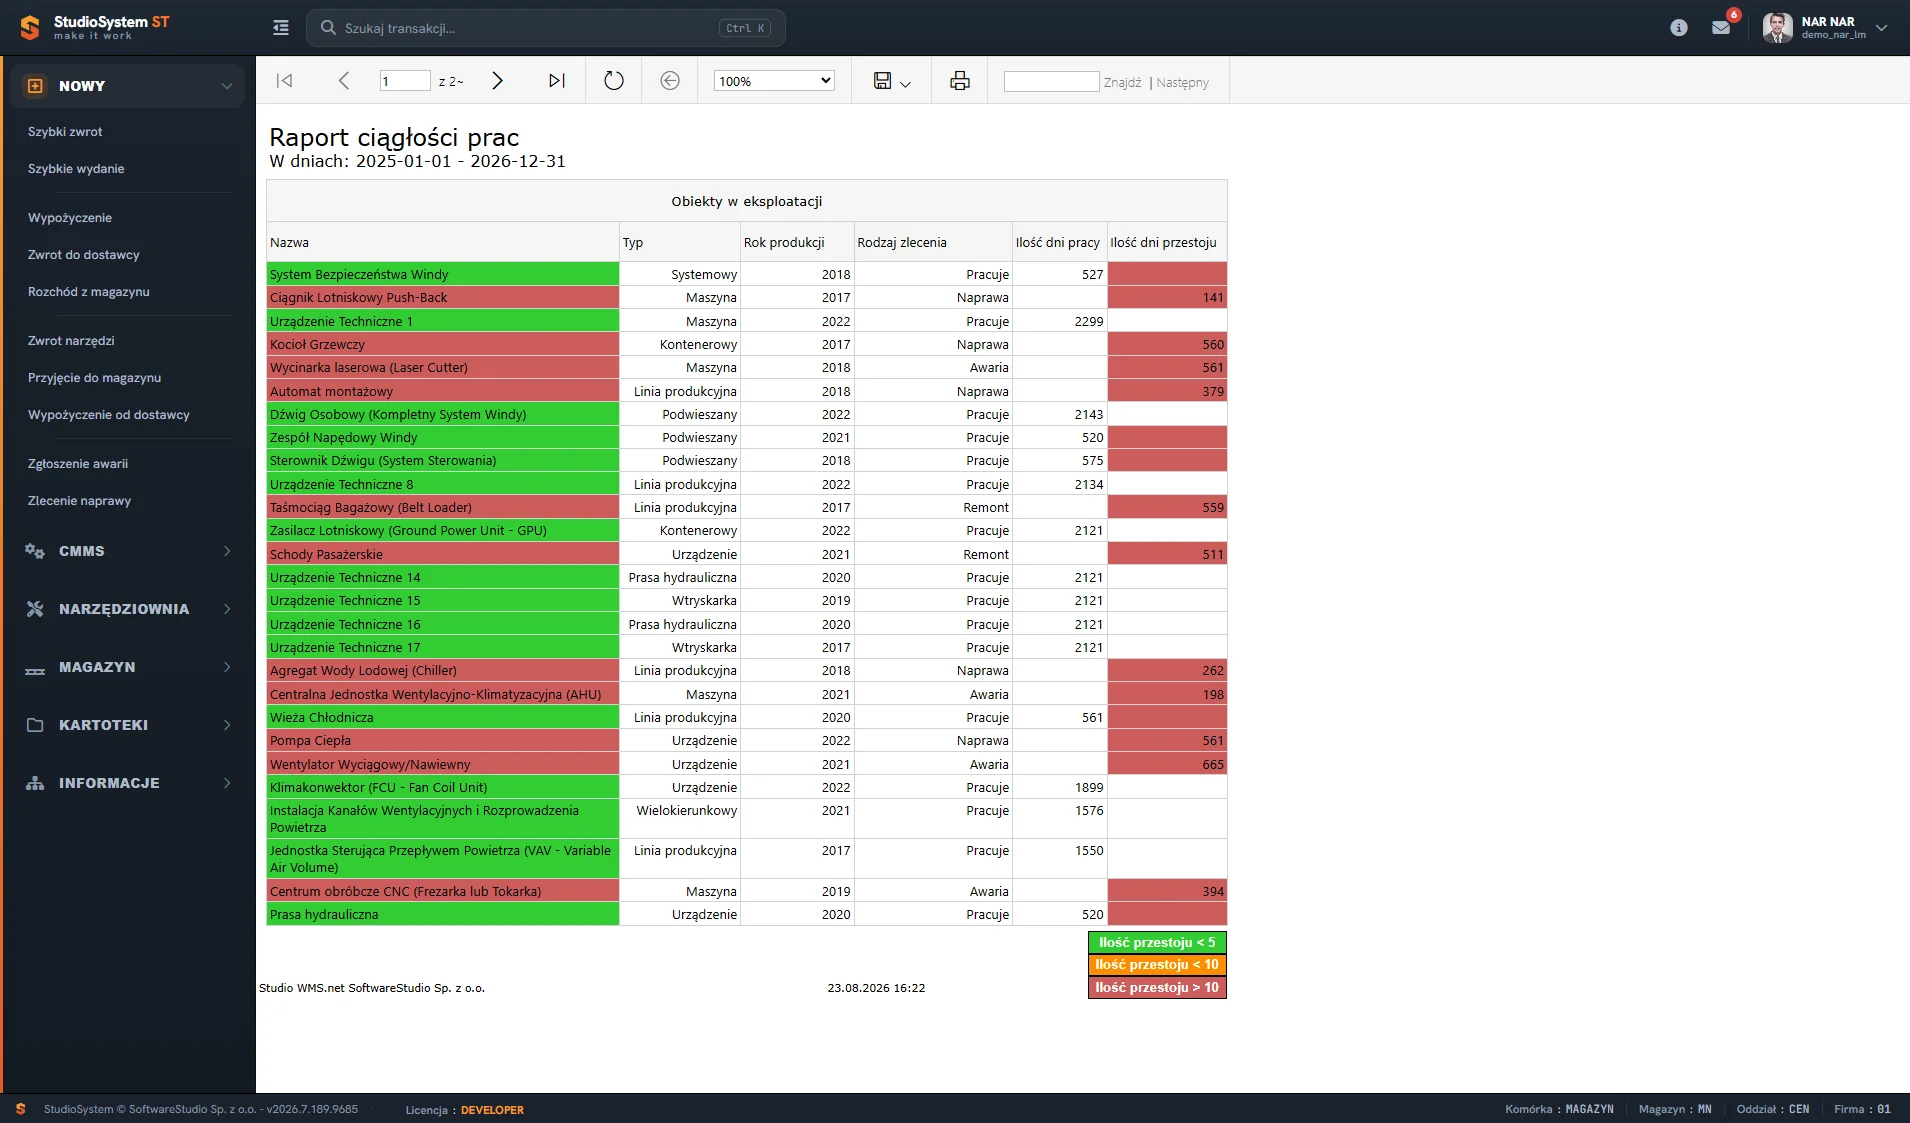
System dostarcza liczbę godzin, nie ich wartość. Odstęp między datą zgłoszenia a datą zakończenia zlecenia daje czas trwania sprawy, a raport ciągłości prac podaje dni pracy oraz dni przestoju każdego obiektu.
| Miara czasu | Z jakich pól powstaje | Co opisuje |
|---|---|---|
| Czas reakcji | data zgłoszenia oraz data przyjęcia zlecenia | sprawność dyspozytorni |
| Czas naprawy | data rozpoczęcia oraz data zakończenia prac | sprawność serwisu |
| Czas postoju maszyny | dni przestoju z raportu ciągłości prac | skutek dla produkcji |
| Zwłoka administracyjna | odstęp między zakończeniem pracy a zamknięciem dokumentu | dyscyplina zapisu |
Rozdzielenie czasu reakcji od czasu naprawy ma sens praktyczny, bo mają różne przyczyny. Długi czas reakcji poprawia się organizacją dyspozytorni, długi czas naprawy zapasem części albo szkoleniem. Wpływ jednego i drugiego na liczbę postojów opisuje artykuł o ograniczaniu przestojów maszynowych.
Czego system nie policzy
Trzy liczby pochodzą spoza modułu utrzymania ruchu i bez nich rachunek zostaje niepełny. Warto je ustalić raz z działem controllingu, bo zmieniają się rzadko.
- Stawka godzinowa technika - koszt pracy własnej wraz z narzutami, wartość z kadr.
- Wartość godziny postoju - marża oraz obłożenie linii, dane z controllingu.
- Odpis amortyzacyjny - koszt posiadania maszyny, wartość z ewidencji środków trwałych.
- Koszt kapitału zamrożonego - wartość zapasu części leżącego na regale.
Danych za lata sprzed wdrożenia zwykle nie ma skąd wziąć i nie warto ich odtwarzać. Punktem odniesienia staje się pierwszy pełny rok pracy z rejestrem, a wcześniejsze faktury serwisowe dają co najwyżej rząd wielkości kosztu usług obcych. Sposób gromadzenia tych danych opisuje strona o historii napraw i kosztów części.
Remont czy wymiana urządzenia
Remont przestaje się opłacać umownie wtedy, gdy roczny koszt utrzymania przekracza ratę albo odpis amortyzacyjny nowej maszyny o zbliżonej wydajności. Do porównania trzeba doliczyć godziny postoju, bo one zwykle przeważają nad kosztem samych części.
| Czynnik | Za remontem | Za wymianą |
|---|---|---|
| Koszt jednorazowy | niższy, rozłożony na części oraz robociznę | wysoki, wymaga decyzji inwestycyjnej |
| Dostępność części | maleje z wiekiem maszyny | pełna przez okres wsparcia producenta |
| Liczba postojów | zwykle bez zmiany po remoncie częściowym | spada, przynajmniej w pierwszych latach |
| Zgodność z wymaganiami | starsze urządzenie bywa trudne do dostosowania | nowe spełnia aktualne wymagania |
Ostatni wiersz przy urządzeniach pod dozorem technicznym potrafi rozstrzygnąć sprawę niezależnie od rachunku. Wymagania w tym zakresie prowadzi Urząd Dozoru Technicznego, a ewidencję badań opisuje strona o utrzymaniu ruchu maszyn i urządzeń pod dozorem.
Budżet działu na kolejny rok
Budżet zbudowany z historii jest łatwiejszy do obrony niż budżet zbudowany z założeń. Dwa zestawienia dają jego trzon: rozchody z magazynu za miniony rok oraz koszt usług obcych z dokumentów remontowych.
Do tego dochodzi część planowa, wynikająca z harmonogramu przeglądów na kolejny rok. Materiały do prac planowych da się policzyć z listy czynności, więc ta pozycja budżetu nie jest prognozą, a wyliczeniem. Mechanikę harmonogramu opisuje strona o planowaniu przeglądów okresowych, a wybór proporcji między prewencją a reakcją - strona o strategiach prac utrzymania ruchu. Raport napraw z częściami można obejrzeć na przykładowych danych w demo modułu CMMS.